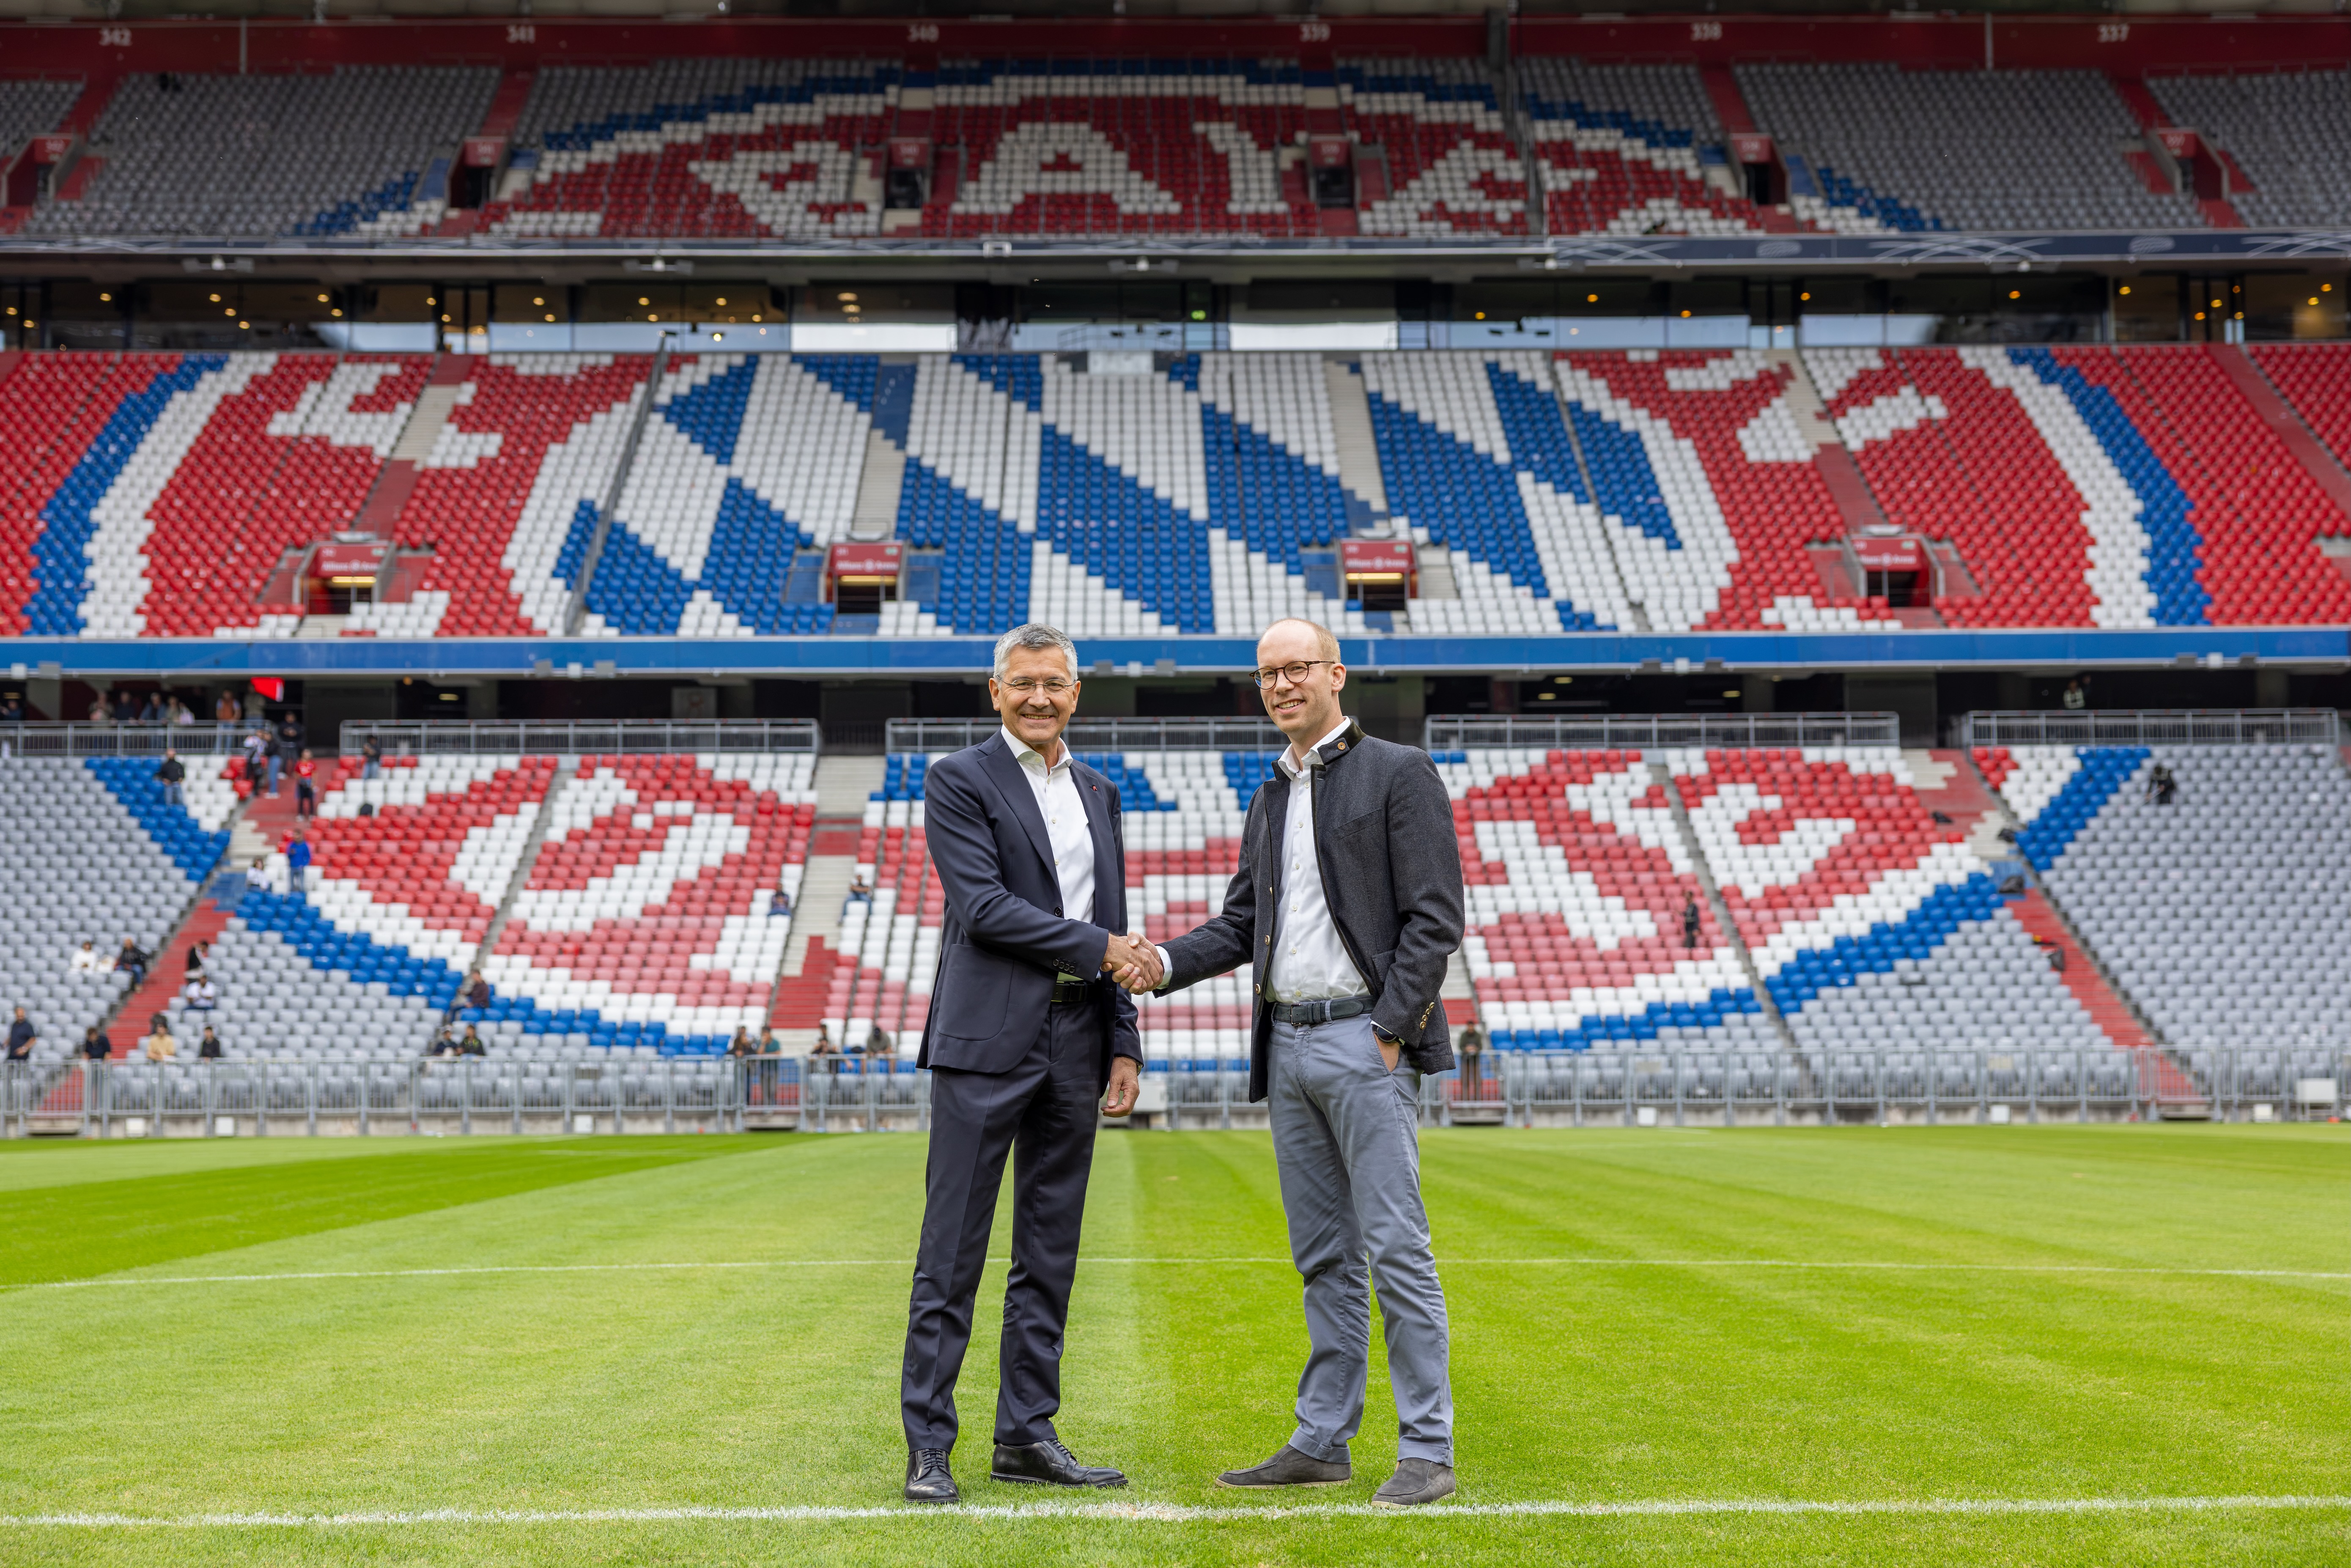
El FC Bayern acordó la entrada de Viessmann Generations Group como cuarto accionista minoritario de FC Bayern München AG, la sociedad que opera al equipo profesional. Viessmann es un grupo familiar alemán con sede operativa en Múnich, conocido por sus sistemas de calefacción; en 2024 vendió esa división a la estadounidense Carrier. Se queda con poco menos de 6.7% mediante una ampliación de capital, y la operación surte efecto cuando quede inscrita en el registro mercantil.
El precio no es oficial. Ninguna de las dos partes lo reveló. Manager Magazin reporta unos €250 millones (US$280 millones), según personas cercanas a la operación. Con esa cifra, la valuación implícita de la AG ronda €3,700 millones (US$4,200 millones), unas 3.8 veces los €978.3 millones (US$1,100 millones) que facturó el grupo en la temporada 2024/25.
Por qué el 5% se convierte en 6.7%. El paquete disponible era 5% del capital anterior. Como el Bayern emite acciones nuevas en lugar de vender las existentes, el dinero entra a la sociedad y todos los demás se diluyen: la asociación de socios, FC Bayern München e.V., baja de 75% a 70%, y Adidas, Audi y Allianz pasan de 8.33% a poco menos de 7.8% cada uno.
El techo ya se alcanzó. Los estatutos obligan a la asociación a conservar 70% de la AG, un candado más estricto que la regla 50+1 del futbol alemán, que solo exige la mayoría de los votos. Con Viessmann, los cuatro minoritarios suman el 30% permitido.
De patrocinador a accionista. Viessmann es socio comercial del club desde 2018. Max Viessmann, director general del grupo desde 2017 y ya integrante del consejo consultivo de la asociación, entraría al Consejo de Supervisión de la AG, que crece de nueve a diez lugares. Herbert Hainer, presidente del club, dijo que reforzar el capital le da al Bayern "mayor flexibilidad en un tiempo de cambio constante".
El antecedente de Allianz. En 2014, la aseguradora pagó €110 millones (US$123 millones) por 8.33%, también con una ampliación de capital: una valuación de €1,320 millones (US$1,480 millones). Si el precio reportado es correcto, la AG vale casi el triple que hace 12 años.