

Esto va a hacer enojar a algunos, pero creo que en el negocio del deporte nos estamos engañando a nosotros mismos. Y tiene que ver con lo que realmente valen las franquicias deportivas.
Lo he dicho varias veces y lo sigo creyendo: las franquicias deportivas son de los mejores activos que existen en el mercado. Tienen una correlación relativamente baja con los mercados financieros y una escasez que juega a su favor. No aparecen más equipos de la NBA nada más porque sí.
Pero, más importante todavía, tienen propiedad intelectual con unos niveles de pertenencia que ninguna empresa de consumo puede replicar. Eso les permite generar negocios en distintas verticales y construir relaciones con sus consumidores que muy pocas marcas pueden conseguir.
Todo esto es real y por eso hace todo el sentido que valgan mucha lana. Pero hay una enorme diferencia entre que valgan mucha lana y que valgan lo que verdaderamente dicen que valen. Y esa diferencia es la que me preocupa.
¿De dónde viene el 21%?
Las nuevas valuaciones: Hace unos días, Sportico publicó sus valuaciones de las franquicias de la NBA, que estiman cuánto pagaría un comprador por el control de cada equipo. Aumentaron 21% en promedio durante el último año. Juntas están valuadas en US$199,000 millones, incluyendo ciertos activos y negocios relacionados, y solo una, los Golden State Warriors, vale US$14,500 millones.
Caro por cada dólar: Con esas mismas estimaciones, el equipo promedio ya vale US$6,640 millones, 14.6 veces lo que factura en un año. Hace un año eran 13.5 veces y en 2020, 8.5. Ninguna otra gran liga de Norteamérica se valúa tan alto en relación con sus ingresos.
Lo que empujó el salto: ¿Por qué fregados subieron 21%? No necesariamente porque llenaran más sus arenas, construyeran mejores instalaciones o encontraran nuevas formas de hacer negocio. Buena parte de ese crecimiento se explica porque la NBA firmó en 2024 nuevos contratos de medios con ESPN, NBC y Amazon por unos US$76,000 millones durante 11 años.
Con esos acuerdos, cada equipo pasó de recibir aproximadamente US$103 millones anuales a US$143 millones, garantizados por los derechos nacionales. Y ese monto aumentará alrededor de 7% cada año hasta la temporada 2035-36.
Donde está la bronca: El nuevo contrato explica una parte importante del crecimiento de las valuaciones, pero eso no significa que cada franquicia haya mejorado en la misma proporción su capacidad para hacer negocios. Los ingresos de los 30 equipos crecieron 12% la temporada pasada, a US$13,700 millones, y buena parte de ese aumento también llegó con la televisión.
El negocio que depende de los medios
Casi un tercio del negocio: Los derechos nacionales representan alrededor de 31% de lo que factura en promedio una franquicia de la NBA, unos US$456 millones por equipo la temporada pasada. Si sumamos los derechos locales, la dependencia de los medios es todavía mayor, aunque cambia bastante entre equipos. En otras palabras, una parte muy importante del negocio de estas franquicias depende de una misma fuente de ingresos: los derechos audiovisuales.
El cliente que pesa demasiado: Piensa en cualquier startup o empresa. Si un solo cliente representara 40% de tus ingresos, ningún inversionista te felicitaría. Te pediría que resolvieras esa concentración, y rápido, porque cuando ese cliente cambia las condiciones o desaparece, puede llevarse consigo una parte enorme del negocio.
En la NBA son tres compradores, Disney, NBC y Amazon, y los tres pagan por lo mismo: los derechos de transmisión. Mi preocupación es que algunas franquicias estén siendo valuadas más por los ingresos que esos contratos les garantizan que por su propia capacidad de hacer crecer el negocio.
Los contratos vencen
Las grietas: Ojo, porque ese mercado ya está cambiando. Durante la temporada 2025-26, el gasto publicitario en televisión lineal durante los partidos de la NBA cayó 19%. Es cierto que la publicidad total creció gracias al streaming, pero justamente eso demuestra la velocidad con la que está cambiando el negocio de los medios.
La TV local, primero: Diamond Sports, que llegó a ser el mayor operador de cadenas deportivas regionales en Estados Unidos, entró en bancarrota y tuvo que reestructurarse. Ni así aguantó: ya como Main Street Sports Group, dejó de pagarles a los equipos durante la temporada 2025-26 y sus contratos con 13 franquicias de la NBA terminaron con la fase regular.
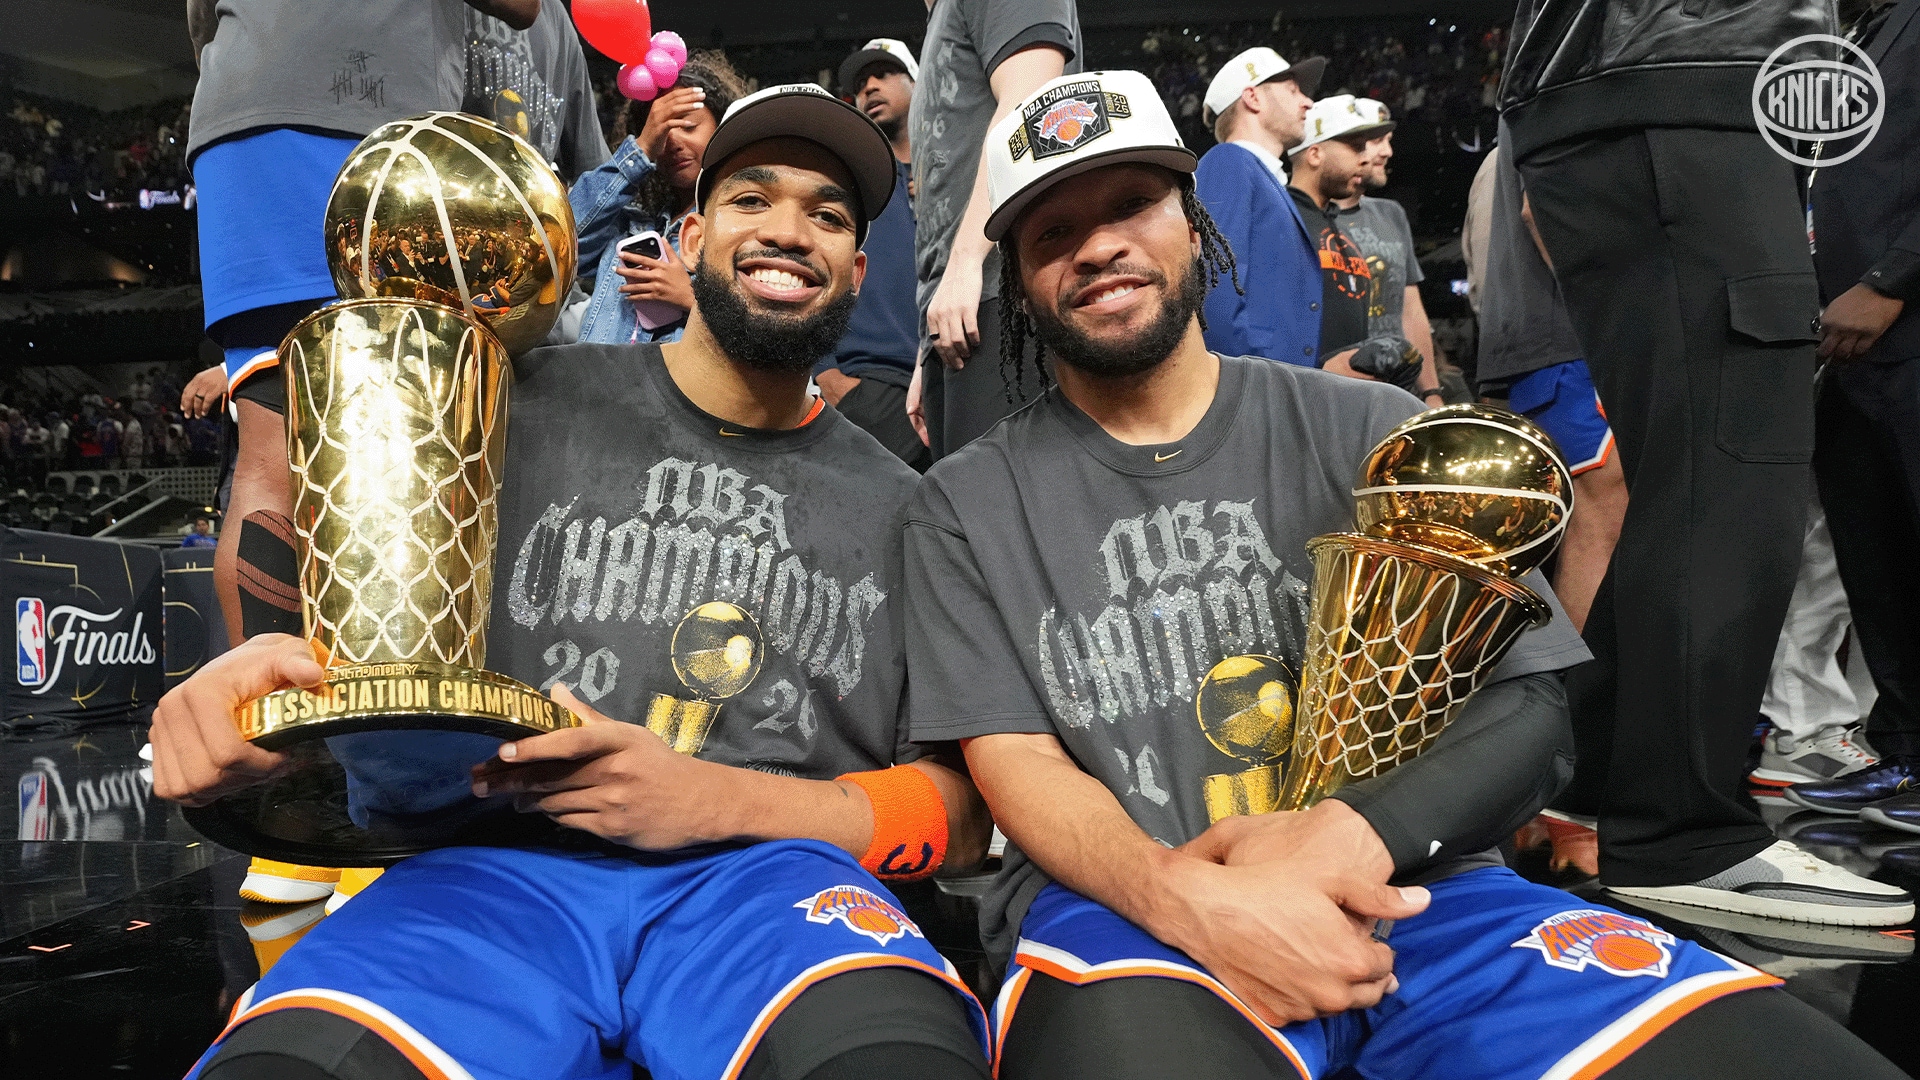
Ni los campeones se salvaron: Los New York Knicks, que ganaron el título y ya valen US$12,800 millones, tuvieron que aceptar una reducción de 28% en los pagos de su contrato de televisión local, sin aumentos anuales y con un plazo que ahora termina en la temporada 2028-29. El recorte salió de la reestructura de deuda de MSG Networks, cuyos acreedores cancelaron unos US$510 millones.
Una foto de 2024: El contrato nacional de la NBA está asegurado hasta la temporada 2035-36, pero sigue siendo una fotografía del mercado de medios tomada en 2024, en una industria que está cambiando a una velocidad que nadie puede predecir con certeza. Y eso me lleva a lo que realmente me preocupa.
El autoengaño: Hay muchos dueños bailando alrededor de una valuación extraordinaria y, claro, tienen razones para celebrarla. Yo también lo haría. Pero existe el riesgo de confundir el crecimiento en el valor que les garantiza un contrato con su verdadera capacidad para hacer crecer el negocio, y ese autoengaño puede ser muy peligroso.
Las franquicias que van a mantener y aumentar su valor más allá de 2036 serán las que dejen de apoyarse solo en ese contrato y logren extender su propiedad intelectual, que es poderosísima, hacia nuevos negocios. Las que sepan crecer en boletaje, mercancía, contenido digital y experiencias. Las que entiendan que tienen uno de los mejores activos del mundo, pero que eso no les da permiso de sentarse a esperar mientras su valor sigue creciendo. Porque tener un activo extraordinario no significa que el negocio vaya a crecer por sí solo.